สรุปความเคลื่อนไหวค่าเงินบาท •
เงินบาทแตะระดับอ่อนค่าสุดในรอบ 3 เดือนที่ 33.73 บาทต่อดอลลาร์ฯ ทั้งนี้ เงินบาทกลับมาอ่อนค่าลง หลังเงินบาทไม่สามารถแข็งค่าผ่านแนว 33.40 บาทต่อดอลลาร์ฯ ในช่วงต้นสัปดาห์ ประกอบกับเงินเยนและสกุลเงินอื่น ๆ ในเอเชียทยอยอ่อนค่าลงท่ามกลางความกังวลต่อสถานการณ์ในตะวันออกกลางที่ทำให้ราคาน้ำมันในตลาดโลกปรับสูงขึ้น นอกจากนี้ เงินบาทยังอ่อนค่าลงตามแรงขายในตลาดทองคำโลกด้วยเช่นกัน [ราคาน้ำมันดิบ BRENT ส่งมอบเดือนธ.ค. ทำสถิติสูงสุดในรอบ 5 เดือนเข้าใกล้ 112 ดอลลาร์ฯ ต่อบาร์เรล ขณะที่ราคา Spot ทองคำ ร่วงลงหลุด 4100 ดอลลาร์ฯ ต่อออนซ์] ในอีกด้านหนึ่ง เงินดอลลาร์ฯ มีแรงหนุนจากการคาดการณ์เกี่ยวกับแนวโน้มการคุมเข้มนโยบายการเงินของสหรัฐฯ โดยแม้ตลาดคาดว่าเฟดจะคงอัตราดอกเบี้ยในการประชุม FOMC วันที่ 27-28 ต.ค. นี้ แต่ยังประเมินว่ามีโอกาสปรับขึ้นอัตราดอกเบี้ยในการประชุมเดือนธ.ค. 2569
• สัปดาห์ระหว่างวันที่ 26-30 ต.ค. 2569 KBank คาดกรอบการเคลื่อนไหวของเงินบาทที่ 33.30-33.80 บาทต่อดอลลาร์ฯ ปัจจัยที่ต้องติดตาม ได้แก่ ผลการประชุมกนง. (28 ต.ค.) เฟด (27-28 ต.ค.) ECB (29 ต.ค.) และ BOJ (29-30 ต.ค.) ตัวเลขการส่งออกและรายงานเศรษฐกิจและการเงินเดือนก.ย. ของไทย อัตราเงินเฟ้อ PCE/Core PCE เดือนก.ย. ของสหรัฐฯ ตัวเลขจีดีพีไตรมาส 3/2569 (advance) ของสหรัฐฯ และยูโรโซน ตัวเลขกำไรภาคอุตสาหกรรมเดือนก.ย. ของจีน ตลอดจนสถานการณ์ในตะวันออกกลาง
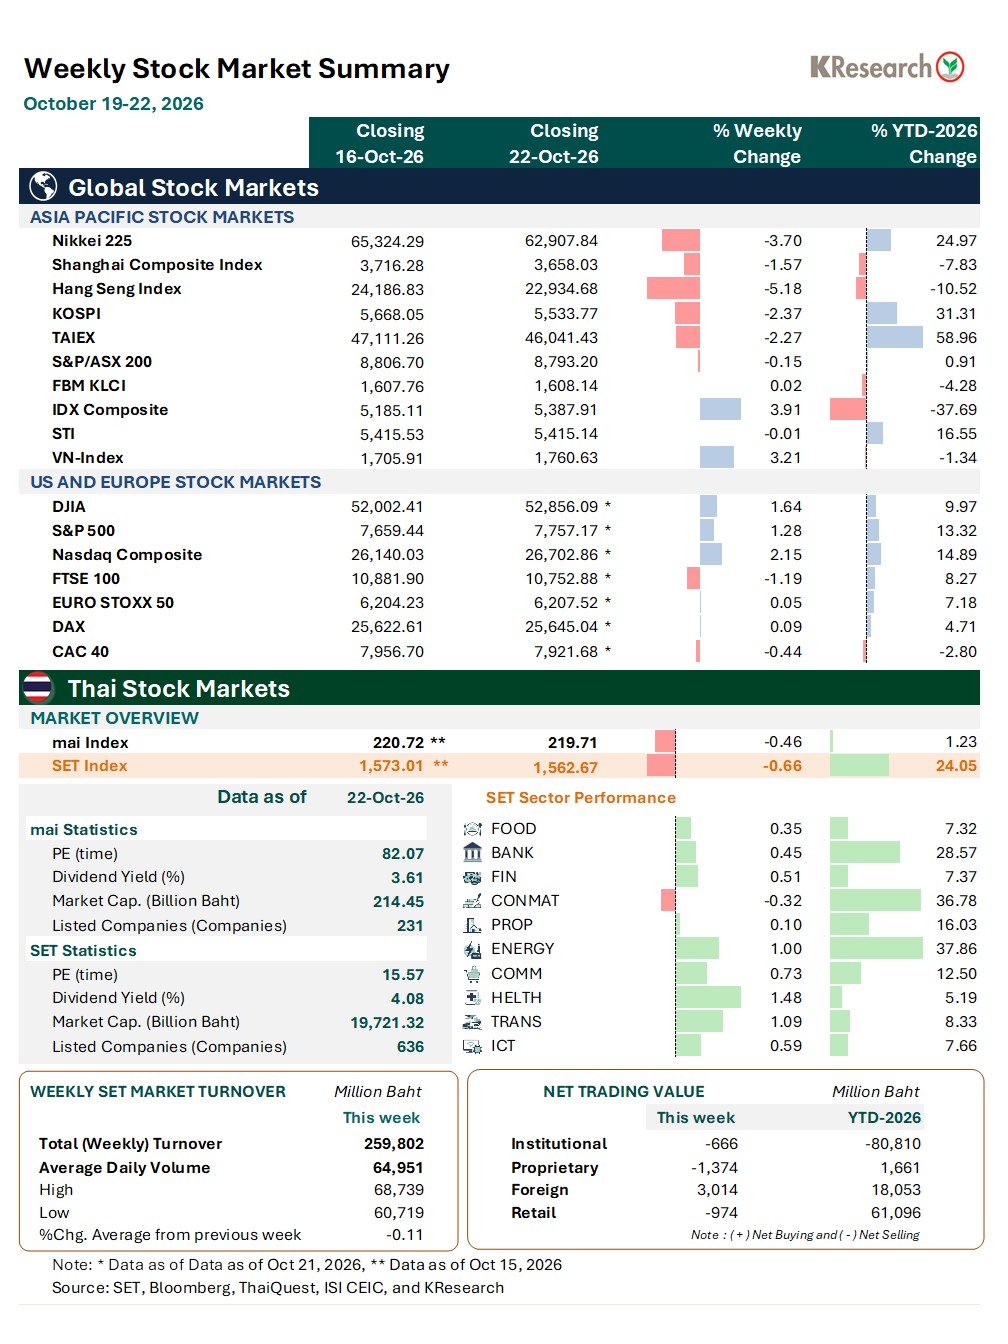
สรุปความเคลื่อนไหวตลาดหุ้นไทย
•
ดัชนีหุ้นไทยปิดลบต่อเนื่องจากสัปดาห์ก่อน แม้จะฟื้นตัวกลับมาได้บางส่วนช่วงท้ายสัปดาห์ ทั้งนี้ SET index ปรับตัวลงช่วงต้นสัปดาห์ท่ามกลางแรงขายของกลุ่มนักลงทุนสถาบันในประเทศ สอดคล้องกับทิศทางตลาดหุ้นต่างประเทศ โดยมีปัจจัยลบจากความกังวลเกี่ยวกับราคาน้ำมันที่ปรับตัวสูงขึ้นอันเนื่องมาจากสถานการณ์ในตะวันออกกลางยังคงยืดเยื้อและมีความไม่แน่นอน ซึ่งอาจกดดันเงินเฟ้อและทิศทางดอกเบี้ยในระยะต่อไป ทั้งนี้ แรงขายกระจายไปในหุ้นทุกกลุ่มอุตสาหกรรม นำโดย กลุ่มผู้ผลิตชิ้นส่วนอิเล็กทรอนิกส์ที่มีแรงกดดันเพิ่มเติมจากการปรับตัวลงของหุ้นเทคโนโลยีต่างประเทศ และกลุ่มแบงก์ซึ่งอยู่ระหว่างทยอยประกาศผลประกอบการไตรมาส 3/2569 ดัชนีหุ้นไทยทยอยฟื้นตัวตั้งแต่ช่วงกลางสัปดาห์ โดยมีแรงซื้อจากกลุ่มนักลงทุนต่างชาติเข้ามาหนุน โดยเฉพาะกลุ่มแบงก์ที่ประกาศผลประกอบการไตรมาส 3/2569 เสร็จสิ้นไปแล้ว และกลุ่มท่องเที่ยวหลังมีรายงานข่าวว่าภาครัฐอาจชะลอแผนเก็บภาษีเดินทางออกนอกประเทศ อย่างไรก็ดี กรอบการปรับขึ้นของดัชนีหุ้นไทยเริ่มจำกัดก่อนวันหยุดยาวของตลาดในประเทศ
• สัปดาห์ที่ 26-30 ต.ค. 2569 KSecurities คาดแนวรับที่ 1,555 และ 1,540 จุด ขณะที่ แนวต้านอยู่ที่ 1,590 และ 1,605 จุด ตามลำดับ โดยปัจจัยที่ต้องติดตาม ได้แก่ ผลการประชุมกนง. (28 ต.ค.) เฟด (27-28 ต.ค.) ECB (29 ต.ค.) และ BOJ (29-30 ต.ค.) ตัวเลขส่งออกเดือนก.ย. ของไทย ผลประกอบการไตรมาส 3/2569 ของบจ.ไทย สถานการณ์ในตะวันออกกลาง ทิศทางเงินทุนต่างชาติ ดัชนีราคา PCE/Core PCE เดือนก.ย. ของสหรัฐฯ ตัวเลขจีดีพีไตรมาส 3/2569 ของสหรัฐฯ และยูโรโซน ตลอดจนกำไรบริษัทอุตสาหกรรมเดือนก.ย. ของจีน
Scan QR Code
หมายเหตุ
รายงานวิจัยฉบับนี้จัดทำเพื่อเผยแพร่ทั่วไป โดยจัดทำขึ้นจากแหล่งข้อมูลต่างๆ ที่น่าเชื่อถือ แต่บริษัทฯ มิอาจรับรองความถูกต้อง ความน่าเชื่อถือ หรือความสมบูรณ์เพื่อใช้ในทางการค้าหรือประโยชน์อื่นใด บริษัทฯ อาจมีการเปลี่ยนแปลงข้อมูลได้ตลอดโดยไม่ต้องแจ้งให้ทราบล่วงหน้า ทั้งนี้ผู้ใช้ข้อมูลต้องใช้ความระมัดระวังในการใช้ข้อมูลต่างๆ ด้วยวิจารณญาณตนเองและรับผิดชอบในความเสี่ยงเองทั้งสิ้น บริษัทฯ จะไม่รับผิดต่อผู้ใช้หรือบุคคลใดในความเสียหายใดจากการใช้ข้อมูลดังกล่าว ข้อมูลในรายงานฉบับนี้จึงไม่ถือว่าเป็นการให้ความเห็น หรือคำแนะนำในการตัดสินใจทางธุรกิจ แต่อย่างใดทั้งสิ้น